

价值创造与责任担当的融合 | UCMT蒙彼利埃大学EMSM《可持续管理会计》课程回顾
2025-08-28 14:13 UCMT

8月22-24日,UCMT-蒙彼利埃大学-高级工商管理硕士(可持续管理)2024级学员们圆满完成了《可持续公司金融》课程。
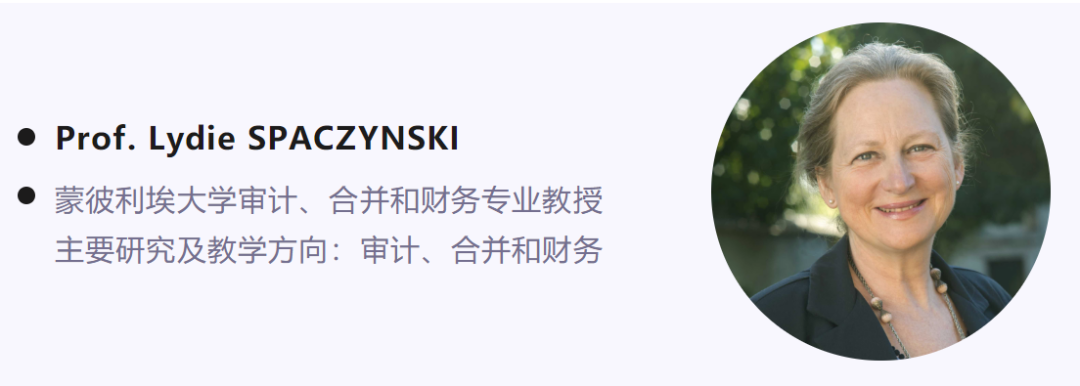
本次课程由法方教授Prof. Lydie SPACZYNSKI来华授课,教授以前沿理论结合丰富案例,系统提升了学员在“可持续发展”背景下的公司金融决策能力,获得学员一致高度评价。
三天的课程,内容丰富充实,直击管理会计与可持续的核心命题:
管理会计如何支持决策?面对环境和社会挑战,组织可以确定哪些类型的成本?成本-数量-利润的关系是什么?如何衡量组织绩效?如何整合环境和社会影响?如何计算环境成本?
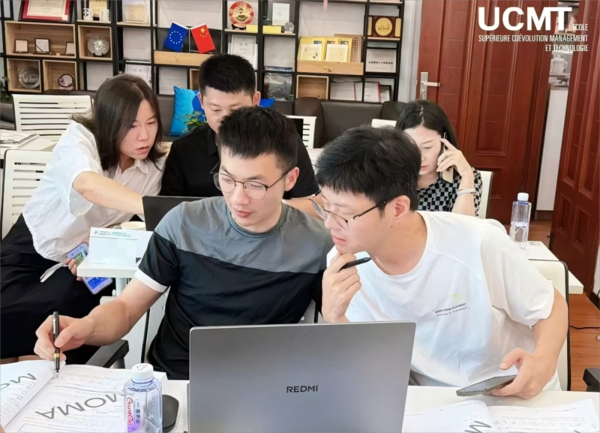
虽然各种成本计算方法挺烧脑,但教授授课风趣幽默,同学们热情高涨,积极与教授互动,学习研讨氛围浓厚。教授深度融合理论知识与具体案例,带领同学理解和学会使用不同的成本计算工具。
在Case Study环节,五个学习小组积极参与,热烈讨论分析案例背后的逻辑,运用各类管理会计工具作为决策辅助。尤其是平衡计分卡,同学们都觉得对企业管理工作很有帮助。
值得一提的是,课后涌现的学习共同体精神:班级学霸们主动分享案例解析步骤与Excel表格至群内,便利全体同学复盘深化,营造了共享、共进的学习生态。


精华知识


图注:班级“警长同学”为大家带来南汇水蜜桃和清爽大西瓜,沁人心脾,瞬间回血 / 课后班级聚餐,发展友情、碰撞思想、互通资源 / 教授线上授课
结语
未来的卓越企业,必将是精细化管理与责任担当的动态平衡体。
随着课程结束,“可持续”的抽象责任,已转化为可量化、可执行、可追踪的日常管理方法。这堂课交付的不仅是一套工具,更是面向未来的管理哲学。
UCMT教学点
日内瓦(Geneva):8 rue du Nant, 1207, Genève, Suisse
巴黎(Paris):1 rue du Général Bertrand 75015 Paris,France.
香港(Hong Kong):7-9/F HS CENTRE NO.5 LOK YIP ROAD FANLING, HONG KONG, CHINA
上海(Shanghai):上海市徐汇区淮海西路55号
深圳(Shenzhen):广东省深圳市南山区科技南一路1号阳光粤海大厦1209室
深圳(Shenzhen):广东省深圳市南山区科技南一路1号阳光粤海大厦1209室


留言