

碳从环境议题变为财务变量的时代,才刚刚开始 | 《碳中和与中国资本市场》课程回顾
8月15-16日,UCMT-蒙彼利埃大学-可持续管理硕士班的同学们迎来了《碳中和与中国资本市场》课程。
教授以“从财务报表与公司价值解构碳中和”为主线,植入比亚迪、宁德时代、隆基绿能、长江电力、宝钢股份、兴业银行,以及碳市场电力、钢铁、水泥、电解铝行业上市公司为等丰富案例,覆盖双碳政策、碳会计、财报估值、绿色金融工具的完整闭环,带领大家掌握碳中和背景下的企业财务新战略。
精彩课堂|从政策信号到市值闭环
课程层层递进,用高密度、强实战的内容,帮助大家搭建起完整认知框架:
政策解读
拆解中国三轮NDC核心承诺与“1+N”政策体系,厘清“2030碳达峰、2035排放下降、2060碳中和路线图”对产业投资与企业财务报表的的真实含义。
市场机制
掌握全国碳市场的运行机制、碳价走势与2025年扩容影响,拆解欧盟CBAM对中国出口企业报表的传导路径。
会计处理
运用《碳排放权交易有关会计处理暂行规定》完成碳排放权的确认、计量与披露,读懂ESG/可持续发展报告。
估值实战
建立“商业模式→财务报表→公司估值”逻辑联系,理解与碳中和相关的企业的财报解构与估值对比。
工具运用
运用绿色金融工具,为不同类型企业设计绿色融资组合。
迁移判断
评估企业碳风险敞口,识别真转型与表面文章,并迁移至本企业资本开支与融资决策。
精华知识点|碳中和时代的商业逻辑
碳市场不是平均主义的成本,基准线法下,它是领先者的奖励机制。
政策是真实的长期需求曲线。三轮NDC逐级加码、2030年目标提前6年兑现,双碳从承诺变为可验证的产业需求;中金测算绿色投资总需求约139万亿元,其中电力占近半。
碳中和改变不了制造业周期。27家光伏公司市值较高点蒸发约2 .8万亿元:需求确定性与产能过剩可以并存,融资便利是最危险的扩产理由。
第二曲线与全球化决定估值底。回撤后守住市值的公司——宁德(储能+A +H)、阳光(储能+海外)、比亚迪(智能化+出海),都有明确的第二增长曲线。
NDC 3.0开启新一轮"阶段一"。2035年总量下降目标使储能、电网、碳市场服务、非二氧化碳减排成为下一个政策定价窗口,金融工具箱(绿色信贷、绿债、碳市场、绿证)已经就位。
特斯拉43%净利来自“卖碳”——政策收益必须剥离后再估值。
碳中和不是一类资产,而是一组冲击——先分型(成长/周期/类债券/金融),再估值。
“营收降、利润增”并不矛盾:宁德证明价格下行期也能靠单位盈利与技术溢价取胜。
碳因素主要通过终值与折现率影响估值——绿色身份本身就是估值参数。
软着陆三年是免费的转型窗口:建数据、降强度、锁资金,窗口之后都要付碳价。
实战研讨|从案例到自身企业
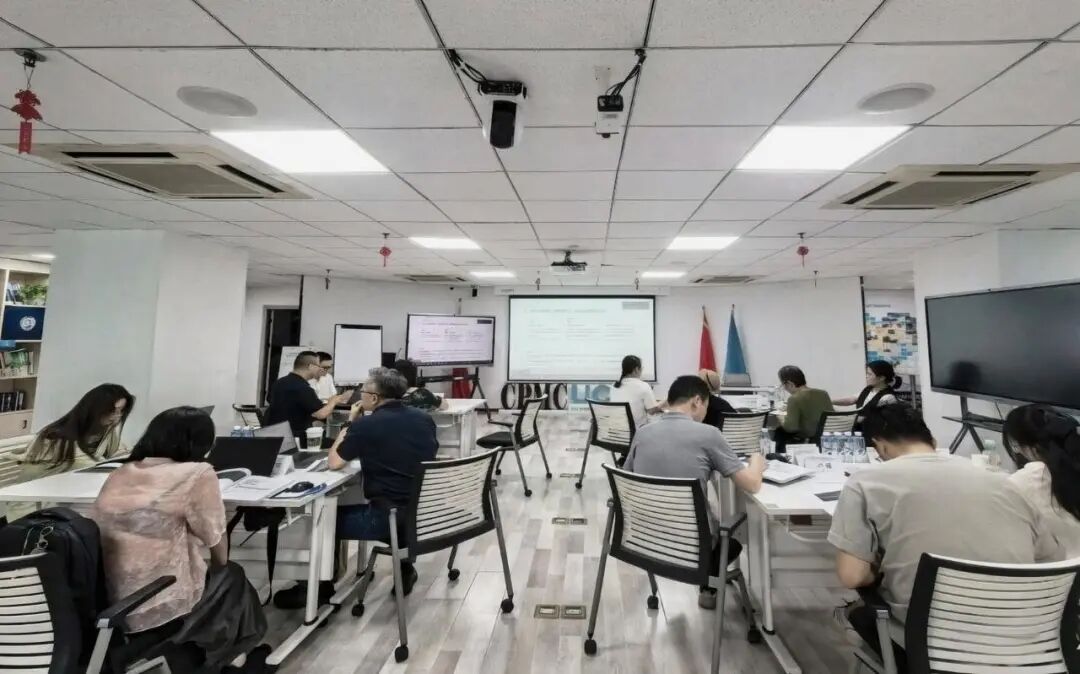
教授设计了“案例研讨+课堂辩论+小组作业”等丰富的互动模式,带领大家围绕真实商业场景展开思考:
NDC 3.0承诺2035年净排放比峰值下降7%-10%、风光装机达36亿千瓦。结合本企业业务,找出受影响最大的一个环节,并回答这是威胁还是机会?需要什么资本动作?
2025年全国碳市场均价62元/吨。如果2028年配额收紧后碳价升至150元/吨,您所在行业的利润表会发生什么?
您的公司年出口欧盟钢铝制品30万吨。CBAM正式征收后,财务总监今年应做哪三件事?
某水泥企业2025年被纳入全国碳市场,年排放800万吨CO₂,同时向欧盟出口少量熟料,为其设计2026年度碳披露与碳会计框架。
2025年宁德时代净利润约为比亚迪的2 .2倍,市值也约为2 .2倍,是巧合还是定价有效?支持方:利润决定价值;反对方:比亚迪的研发(580亿)与海外期权被低估。
任选课程案例中的一家公司,完成碳风险敞口测算与转型成色六维打分。
为您的企业撰写《碳中和财务行动备忘录》,含战略基线、披露差距、融资工具组合、一年期行动表。
在一轮轮头脑风暴中,个体洞见汇聚成集体智慧,打通了理论与实战的壁垒。从认知到行动,从课堂到企业,碳中和时代的资本新逻辑,正在被这群管理者逐步掌握。


小组研讨
结语|构建面向碳中和的商业领导力
两天课程,不仅是认知重构,更是能力迭代——从认为碳成本是“负担”,到发现它是领先者的“奖励机制”;从看不懂碳会计的“营业外收支”,到能独立分析企业碳风险敞口、设计绿色融资方案。
当财务报表的理性数据与碳中和的长期价值相遇,当短期盈利压力与转型的长期期权平衡,学员们正在构建面向未来的商业领导力新范式。
深圳(Shenzhen):广东省深圳市南山区科技南一路1号阳光粤海大厦1209室


